カテゴリー: 家計の仕組み

生活防衛資金・家計簿・お金の使いすぎ・新NISAなど、家計の仕組みを整える記事。

  • 人付き合いしないとお金は貯まる?付き合いの出費の減らし方と、孤立しないための線引き

    人付き合いしないとお金は貯まる?付き合いの出費の減らし方と、孤立しないための線引き

    この記事に広告はありません

    情報の基準日:2026年9月24日/下書き:AI、編集:社畜眼鏡 編集部。制度の最終判断は各窓口、医療の判断は主治医

    この記事でわかること

    • 「人付き合いをやめれば貯まる」とは一律に言えません。まず、飲み会や冠婚葬祭など「付き合いの出費」だけを書き出して、家計のどこにいくら出ているかを確認する方法
    • 気が乗らない誘いを、関係を壊さずに断るための言い方の例
    • お金をかけずに人と付き合う方法と、「付き合いを減らしすぎる」ことで孤立に不安があるときの相談窓口

    「付き合いをやめれば貯まる」の前に、何にいくら使っているかを見る

    人付き合いをやめれば貯まるとは、一律には言えません。人と会うことにお金を使うかどうかは、収入・住んでいる地域・家族構成・仕事の付き合いの必要度によって大きく変わるためです。「人付き合いをやめれば貯金が増える」という主張を見かけることがありますが、その効果を裏付ける公的な資料をこの記事では確認できませんでした。まず「付き合いの出費」だけを把握するのが有効です。

    一方で、「気が乗らない誘いに、断れずに出費している」という状態が続いているなら、その部分だけを見直す余地はあります。この記事では、人付き合いそのものをやめるのではなく、①出費を把握する、②断り方を持つ、③お金をかけない付き合い方を選ぶ、の3つに絞って説明します。

    まず1か月、「付き合いの出費」だけを書き出す

    家計簿を全部つけるのが続かない人でも、次の項目だけをメモやスマホのメモアプリに書き出すことはできます。

    • 飲み会・食事会(会費・二次会・タクシー代を含む)
    • 冠婚葬祭(ご祝儀・香典・お祝い・お返し)
    • プレゼント・お土産(誕生日・退職・出産祝いなど)
    • 「断れなかった」買い物(誘われて買った・付き合いで契約したもの)。契約を解約したい、断りたいときは消費者ホットライン188(最寄りの消費生活センターを案内)に相談できます(出典:消費者庁「消費者ホットライン」)。

    1か月分を書き出すと、「毎週の飲み会の二次会代」のように、金額は小さくても回数が多いものと、「結婚式のご祝儀」のように1回は大きいが頻度は低いものの両方が見えてきます。削るかどうかを考える前に、まずこの2種類を分けて把握することが最初の一歩です。


    気が乗らない誘いを、関係を壊さずに断る

    「断ると角が立つ」という不安から、気が乗らない誘いにも参加してしまう人がいます。参加するかどうか、どこまで参加するかを自分で選べる、という前提を持てると、伝え方も選びやすくなります。

    • 理由を詳しく説明しようとせず、「その日は予定があって」「体調を整えたいので」など、短く伝える。
    • 参加する会と断る会を、自分の中で決めておく(全部参加・全部拒否の二択にしない)。
    • 会費制の集まりは、参加前に金額を確認してから返事をする。
    • 一次会だけ参加して二次会は辞退する、という部分参加の選択肢を持っておく。

    ただし、相手からの圧力や要求が強い誘い、断ると不利益を受ける・搾取される・暴力の不安がある関係、職場など断りにくい力関係の中での誘いは、この記事が想定する「気が乗らない誘い」とは別に考えてください。関係を維持することや、自宅など二人きりになる場所で会うことを優先すべきではありません。安全が脅かされると感じるときは、上記の断り方は使わず、第三者を頼るか、後述の相談窓口に相談してください。

    これは元動画にはない、この記事で加えた内容です。断ることを「相手との関係を切ること」と同じに考えず、参加の程度を自分で選べるという前提で書いています。


    お金をかけずに付き合う方法

    人付き合いをゼロにしなくても、出費を伴わない形に置き換えられます。

    • 外食の代わりに、公園など費用のかからない場所で会う。信頼関係があれば、どちらかの家で会う選択肢もありますが、安全に不安がある相手とは自宅で会うことを避けてください。
    • ご祝儀・お祝いの金額は、地域や間柄によって目安が異なるため、身近な人に確認するか、贈る相手との関係性に合わせて無理のない範囲にする。
    • 「奢る・奢られる」を前提にせず、割り勘にすることを最初から伝えておく。
    • 電話・ビデオ通話など、外出や飲食を伴わない形で近況を伝え合う。

    出費を減らすことと、人との関わりを絶つことは別の話です。この記事では、関わり方の選択肢を増やすことを目的にしています。


    元にした動画

    この記事は、YouTubeチャンネル「社畜眼鏡」の次の動画をもとにしています。動画の説明と公式の資料が違う点は、この下で書いています。

    元にした動画との違い

    この記事は、YouTubeチャンネル「社畜眼鏡」の動画を参考にしていますが、内容の多くを書き直しています。動画では「孤独は寂しいという感覚は、エネルギーの有り余った定型発達の強者が作ったプロパガンダ」「その優しさはあなたを貧乏にする呪い」「友人(括弧借り)」など、人間関係そのものを否定する断定的な表現がありますが、この記事ではそうした断定を採用していません。また、動画では「人間関係を断って浮いた時間を投資に回せば資産が増える」という趣旨の説明がありますが、出典が示されておらず、この記事には書いていません。この記事は「付き合いの出費を見直す」という範囲に絞っています。


    孤立を勧める記事ではありません。相談先

    付き合いの出費を減らすことと、人との関わりを大きく減らして孤立することは別の問題です。孤独・孤立の状態が続くことについて、内閣府の孤独・孤立対策推進室は、相談窓口を案内するポータルサイトを設けています(出典:内閣府「あなたはひとりじゃない」)。誰にも頼れずに悩みを抱えている場合は、まずこうした窓口や、身近な人・専門機関に相談することもできます。

    • 誰にも相談できずに悩んでいるとき:内閣府「あなたはひとりじゃない」(孤独・孤立対策推進室のポータルサイト)。状況に合った相談窓口をチャットボットなどで案内しています(https://notalone-cao.go.jp/ )。
    • 心のつらさが強いとき:厚生労働省「まもろうよ こころ」に掲載の窓口。#いのちSOS 0120-061-338(毎日24時間)、よりそいホットライン 0120-279-338(24時間)など(https://www.mhlw.go.jp/mamorouyokokoro/ )。番号・受付時間は変更される場合があるため、公開直前に同ページで再確認してください。
    • お金のやりくり自体が苦しいとき:お住まいの市区町村の生活困窮者自立相談支援機関(自立相談支援事業の窓口)で、生活と就労に関する相談を無料で受け付けています(出典:厚生労働省「生活困窮者自立支援制度の体系」)。

    出典一覧

    訂正履歴

    • なし(初版・2026年9月24日)

    関連記事

  • 家計簿が続かない人の、つけない家計管理:給料日に分ける・引き落としをまとめる

    家計簿が続かない人の、つけない家計管理:給料日に分ける・引き落としをまとめる

    PR この記事には広告(アフィリエイト)のリンクがあります。広告の枠には「広告」と表示しています。

    情報の基準日:2026年9月24日/下書き:AI、編集:社畜眼鏡 編集部。制度の最終判断は各窓口、医療の判断は主治医

    この記事でわかること

    • 家計簿を続けられなくても、給料日に口座を分けるだけでお金を管理する方法があること
    • 新NISAは収支の黒字化・支払いの確保ができた後の余剰資金の選択肢であること(制度の概要のみ。個別の金融商品はすすめません)
    • 家族が「本人に家計簿をつけさせよう」とする前にできること、支援するときに決めておくこと

    家計簿が続かないのは、性格の問題とは限らない

    レシートを見返して、電卓を叩いて、合わない数字にため息をつく。そういう月末を何度も繰り返して、「自分は家計管理ができない人間だ」と感じている人がいます。

    家計簿を毎日つけて続けられる人もいれば、途中で挫折してしまう人もいます。この差を「だらしないかどうか」で説明する必要はありません。家計簿という作業は、レシートを読み取る・数字を入力する・費目に分ける・翌月の予算を考える、という複数の手順が必要です。この記事で紹介する方法は、そうした記録の回数を減らす方法の一例です。合うかどうかは人によります。

    家計簿が続かない人に起こりうる困りごととしては、記録が数日たまると再開しづらくなる、費目分けで迷って手が止まる、といったことが挙げられます。特性名や診断名と結びつけた説明はここでは行いません(特定の集団に特有の負担として断定できる一次資料は見当たらないため)。

    この記事では、「家計簿をつけること」を目標にせず、「使えるお金を先に減らしておく」というやり方に絞って、具体的な手順を説明します。資産が確実に増えると約束するものではありません。あくまで、記録の手間を減らしながらお金の流れを整える一つの方法です。


    対策1:給料日に、使う前に分ける(先取り貯金)

    この記事で提案するのは、「使った後に記録すること」ではなく、「使う前に取り分けておくこと」です。「先取り貯金」と呼ばれることのあるやり方で、給料が振り込まれた直後に、生活費とは別の口座へ一定額を自動で移すよう設定しておきます。

    先取り貯金とは、家計簿のように「使った金額を記録して、余った分を貯金する」のではなく、「先に決まった金額を貯金に回し、残りを生活費として使う」という順番の考え方です。記録する作業そのものが要らなくなるため、記録の回数を減らす方法の一例といえます。合うかどうかは人によります。

    手順の考え方は次のとおりです。

    1. 給与振込口座とは別に、貯める用の口座を用意する。
    2. 給与が入った日、または翌営業日に、決まった金額が自動で貯める用口座へ移るように、口座の自動振替(自動送金)サービスを設定する。金融機関によっては、振替の実行日が給与の入金より先に設定される場合や、振替に手数料がかかる場合、休日をまたぐと実行日がずれる場合があります。設定前に、実行日・手数料・残高不足時の扱い・休日の扱いを金融機関の窓口またはアプリで確認してください。残高が足りないまま実行日を迎えると、振替できない、または口座が一時的にマイナスになるなどの扱いを受けることがあります。
    3. 移した後に口座に残っている金額のうち、家賃・保険料・通信費などの固定費、クレジットカードの請求分、年払いの支払い(税金・保険・会費など)、口座に残しておく最低残高を先に確保したうえで、残った分だけを自由に使えるお金として扱う。クレジットカードは、利用日から引き落とし日までの期間がカードの締め日・支払日によって異なります。「今口座にある金額」がそのまま「今使ってよい金額」とは限らないため、カード会社の利用明細や引落予定額を確認してください。

    このやり方の利点は、「いくら使ったか」を毎回記録しなくても、固定費・カード請求・年払い・最低残高を確保した後の自由に使えるお金がすでに決まっている状態を作れることです。取り分ける金額を大きくしすぎると生活費が足りなくなるため、最初は少額から始めて、数か月様子を見ながら調整するのが無理のない進め方です。

    対策2:引き落としをまとめる

    家計簿が続かない理由の一つに、支払いの窓口が多すぎて把握しきれない、という状態があります。クレジットカードが複数枚、口座も複数、公共料金やサブスクリプションの引き落とし日もばらばら、という状況では、家計簿をつけていてもつけていなくても、お金の流れを追うこと自体が大変になります。

    家計簿を作り込む代わりに、引き落とし先を整理することも一つの手です。

    • よく使うクレジットカードを1〜2枚に絞り、固定費(家賃・保険料・通信費・サブスクリプションなど)の支払いをそのカードにまとめる。
    • 使っていないサブスクリプションやカードを解約する。
    • 引き落とし日をできるだけ同じ時期に揃え、「今月いくら出ていくか」を確認する回数を減らす。

    これは元動画では触れられていない、この記事側で追加した内容です。家計簿の代わりに「見る場所を減らす」という発想で、記録の手間を減らすことを目的にしています。

    補足:新NISAは、対策1・2の後の話

    金融庁の「資産形成の基本」のページは、まず収支を黒字にすること、黒字になった分を貯蓄すること、そのうえで資産状況やライフプランに応じて貯蓄と投資を使い分けることを説明しています(出典:金融庁「資産形成の基本」)。この記事の対策1・2で「使っていい金額」が安定して残るようになったとしても、投資を検討できるのは、近い将来の支払いと当面の生活費を確保し、滞納や高金利の借金を整理したあとに余ったお金がある場合です。赤字が続いている場合や、近い将来に使う予定のあるお金、滞納や高金利の借金がある場合は、投資に回す対象ではありません。

    新NISA(少額投資非課税制度)は、その余ったお金の置き場所の一つです。投資には元本割れのリスクがあり、必ず資産が増えるものではありません。制度の年間投資枠・非課税保有期間・非課税枠の再利用条件などの詳しい説明は、この記事の主題(家計簿が続かない人向けの家計管理)から離れるため、新NISAの記事で扱っています。

    家族へ:本人を責める前に、仕組みを一緒に作る

    家計簿をつけられないことについて、家族から「なぜちゃんと記録しないのか」と言われて追い詰められる人もいます。本人の努力が足りないからではなく、上に書いたとおり作業自体の負担が大きいために続かない、という可能性があります。

    家族ができることとして考えられるのは、本人に家計簿をつけるよう求めることではなく、上で説明したような「自動で分かれる仕組み」を一緒に作る手伝いをすることです。仕組みを作れば記録の手間は減りますが、収入や支出が大きく変わった場合は見直しが必要になるため、続けられることを保証するものではありません。

    また、家族が口座開設や自動振替の手続きを手伝う場合は、本人の同意を得たうえで、家族がどこまで残高や明細を見るのか(見る範囲)を先に決め、キャッシュカードの暗証番号やネットバンキングのパスワードは本人以外と共有しないことが必要です。同意なく管理を代行すると、支援ではなく本人の金銭管理権を侵害することになります。


    元にした動画

    この記事は、YouTubeチャンネル「社畜眼鏡」の次の動画をもとにしています。動画の説明と公式の資料が違う点は、この下で書いています。

    元にした動画との違い

    この記事は、YouTubeチャンネル「社畜眼鏡」の動画を参考にしていますが、内容の一部を修正しています。動画では家計簿をつけられない理由を脳の機能の限界として断定的に説明していますが、この記事ではその説明を採らず、仕組みで補う方法に絞っています。また、動画では新NISAの自動積立について「資産が増える」という前提で語られていますが、この記事では制度の説明にとどめ、資産が増えることを約束する書き方はしていません。


    困ったときの相談先

    家計や支払いのことで契約トラブルや不安を抱えている場合は、広告を見る前に、まず公的な窓口に相談することもできます。

    • 消費者ホットライン「188」(いやや!):契約や買い物のトラブルに関する相談窓口です。全国共通の3桁番号で、最寄りの消費生活センターなど消費生活相談窓口を案内してもらえます。通話料はかかりますが、相談自体は無料です(出典:消費者庁「消費者ホットライン」)。借金や生活費が足りないなど、契約トラブル以外の生活の困りごとの相談先ではありません。
    • 生活が苦しい・支払いが回らないという相談:お住まいの市区町村の生活困窮者自立相談支援機関(自立相談支援事業の窓口)で、生活と就労に関する相談を無料で受け付けています(出典:厚生労働省「生活困窮者自立支援制度の体系」)。窓口の名称や連絡先は自治体ごとに異なるため、「(市区町村名) 生活困窮者自立相談支援」などで検索して確認してください。

    関連する本

    広告

    出版社・Amazonの紹介文と目次をもとに選んだ本です。


    出典一覧

    訂正履歴

    • なし(初版・2026年9月24日)

    関連記事

  • お金を使いすぎてしまうとき、我慢に頼らない3つの仕掛け

    お金を使いすぎてしまうとき、我慢に頼らない3つの仕掛け

    PR この記事には広告(アフィリエイト)のリンクがあります。広告の枠には「広告」と表示しています。

    情報の基準日:2026年9月24日/下書き:AI、編集:社畜眼鏡 編集部。制度の最終判断は各窓口、医療の判断は主治医

    この記事でわかること

    • お金を使いすぎてしまう理由を「意思が弱いから」と決めつけず、環境や手順を変える工夫の例
    • 現金を分ける・購入を翌朝に回す・カード情報を保存しないなど、今日から試せる具体的な仕掛け(この記事で挙げる例で、合うかどうかは人によります)
    • 使いすぎが借金や支払いの滞納に近づいているときの、役割ごとの相談先(契約トラブルは消費者ホットライン188、生活費・滞納の相談は自治体の自立相談支援機関、借金の整理は法テラス)

    「意思が弱いから」ではなく、手順の問題として考える

    コンビニで買う予定のなかったものを手に取っていた、夜中にネットショッピングでボタンを押していた、給料日前に財布の中身がほとんど残っていない——こうした経験をしたことがある人は少なくないと思います。そのたびに「自分は意思が弱い」「だらしない」と感じてしまう人もいます。

    お金を使いすぎてしまう理由をADHD(注意欠如・多動症)やそのグレーゾーンの傾向と結びつけて説明する動画や記事もありますが、この記事で確認できる範囲の公的資料・学術資料の中に、その関係自体を裏付けるものは見つかりませんでした。ドーパミンの分泌量や、衝動が収まるまでの時間(「15分から30分で収まる」など)を具体的な数値で示す説明も同様に、裏付けとなる資料を確認できていません。そのため、この記事では特性を原因として扱わず、「お金を使いすぎて困っている」という状態そのものに対して、「使う前の手順を変える」という、原因を問わずに試せる工夫を中心に紹介します。

    なお、片付けや家計簿と同様に、この記事の工夫は診断や治療に代わるものではありません。使いすぎが続いて生活に支障が出ている場合は、後述する相談先や医療機関への相談も選択肢の一つです。


    使いすぎを防ぐ3つの仕掛け

    以下は、我慢や気合いに頼らず、「使う前の手順」そのものを変える一般的な工夫の例です。効果を保証するものではなく、合うかどうかは人によります。まずは1つだけ試して、続けられそうかを見てから増やすのが無理のない進め方です。

    1. 娯楽費など「使わなくても困らない支出」だけ、あえて現金に戻す

    外食・趣味・交際費など、なくても生活が成り立つ「裁量支出」だけを現金払いに戻す方法です。食費・通院・交通費など、削ると生活や健康に支障が出る必要支出は対象に含めません。

    • 給料日など決まったタイミングで、1週間分・1か月分など期間を決めた金額を、裁量支出専用の封筒や小銭入れに入れる。
    • その中から使い、なくなったら追加しない。次の受け取りタイミングまで待つ。
    • 食費・通院・交通費など必要支出や、家賃・公共料金・クレジットカードの固定費まで、無理に現金化したり我慢の対象にしたりする必要はありません。

    キャッシュレス決済は便利な一方、口座やカードの残高がその場で見えにくいという特徴があります。現金を使う場合は、財布や封筒の中身が減っていく様子がその場で目に見えるため、「今使える金額」を意識しやすくなる、という工夫の一例として紹介されることがありますが、この効果を裏付ける資料は確認できていません。合うかどうかは人によります。キャッシュレス決済のほうが管理しやすいという人もいるため、無理に現金へ切り替える必要はありません。

    2. 欲しいものはカートに入れてよい。支払うのは翌朝

    ネット通販での使いすぎを防ぐための工夫です。ルールは1つだけです。

    • 欲しいものが見つかったら、その場でカートに入れるところまではしてよい。
    • ただし、決済(支払い確定)は翌日の朝まで待つ。
    • 翌朝に見返して、まだ欲しいと思えば買う。そう思わなければカートから外す。

    「今すぐ欲しい」という気持ちが起きた直後に判断せず、一晩置いてから判断し直す、という手順を挟む工夫の一例です。夜間や疲れているときの判断と翌朝の判断が変わることがある、という声はありますが、これを裏付ける資料は確認できていません。合うかどうかは人により、翌朝に見返しても気持ちが変わらないこともあります。効果を保証するものではありません。

    3. カード情報を保存しない・自動ログインを外す

    ネット通販サイトやアプリに、クレジットカード情報を保存したまま買い物をしていると、金額を入力する手間がないぶん、購入までの手順が短くなります。

    • 通販サイト・アプリのカード情報の保存を解除し、購入のたびに番号を入力し直す設定にする。
    • スマートフォンの決済アプリの自動ログインを外し、購入のたびにパスワードや認証を求める設定にする。

    手間を増やすことで、購入を決める前に立ち止まる時間を作る工夫です。これも合う・合わないがあり、手間が増えることでかえってストレスになる場合は無理に続ける必要はありません。


    使いすぎが借金や滞納に近づいているとき

    上記の工夫は、日々の使いすぎを減らすための手順の話です。一方で、次のような状態が続いている場合は、工夫だけで対処しようとせず、早めに相談先を検討したほうがよい段階です。

    • クレジットカードの支払いが遅れている、または一部しか払えていない
    • 消費者金融やカードのキャッシングなど、複数の借入があり、返済のために別の借入をしている
    • 家賃や税金、公共料金の督促状・催告書が届いている
    • 支払いのために生活費が足りず、切り詰めても追いつかない

    これらは「使いすぎの工夫」で解決する段階を超えている可能性があります。次の相談先は、内容によって役割が分かれています。


    元にした動画

    この記事は、YouTubeチャンネル「社畜眼鏡」の次の動画をもとにしています。動画の説明と公式の資料が違う点は、この下で書いています。

    元にした動画との違い

    この記事は、YouTubeチャンネル「社畜眼鏡」の動画を参考にしていますが、内容の一部を修正しています。

    動画では、「特性のある方はドーパミンを受け取る力が弱い」「実行機能というブレーキが働きにくい」「強い衝動は15分から30分で収まる」といった説明を、出典を示さずに断定的に語っています。この記事では、これらの脳科学的な説明の裏付けとなる公的資料・学術資料をこの記事の範囲では確認できなかったため、原因についての断定は行わず、「使う前の手順を変える」という、原因を問わずに試せる工夫のみを紹介しています。

    また、動画では「脳を沈めるための鎮痛剤を買わされている」「資本主義社会があなたの脳のバグを利用している」といった強い表現が使われていますが、この記事ではそうした表現は使っていません。動画で紹介されている現金封筒・翌朝決済・カード情報を保存しないという3つの行動自体は、お金の使い方を変える工夫の例として、この記事でも取り上げています。


    困ったときの相談先

    • 消費者ホットライン「188」(いやや!):契約や買い物のトラブルに関する相談窓口です。全国共通の3桁番号で、最寄りの消費生活センターなど消費生活相談窓口を案内してもらえます。通話料はかかりますが、相談自体は無料です(出典:消費者庁「消費者ホットライン」)。使いすぎそのものの相談というより、「不要な契約を結ばされた」「解約できない」といった契約トラブルの相談先です。
    • 生活が苦しい・支払いが回らないという相談:お住まいの市区町村の生活困窮者自立相談支援機関(自立相談支援事業の窓口)で、生活と就労に関する相談を無料で受け付けています(出典:厚生労働省「生活困窮者自立支援制度の体系」)。窓口の名称や連絡先は自治体ごとに異なるため、「(市区町村名) 生活困窮者自立相談支援」などで検索して確認してください。使いすぎの結果として生活費が足りない、家賃や税金の滞納が続いているといった相談に向いています。
    • 複数の借金がある・返済のために借金を重ねているという相談:法テラス(日本司法支援センター)では、借金の整理(債務整理)について弁護士・司法書士に相談できる窓口を案内しています(出典:法テラス「借金に関するよくある相談」)。無料法律相談や弁護士・司法書士費用の立替えの制度もありますが、これは収入や資産が一定基準以下であるなどの条件があり、審査が必要です。誰でも無料相談・立替えの対象になるわけではありません(出典:法テラス「民事法律扶助業務(無料法律相談・弁護士等費用の立替)」)。法テラス・サポートダイヤルは0570-078374(平日9時〜21時、土曜9時〜17時)です。3つの窓口のうち、複数の借入を法的に整理する必要があるかどうかを判断してもらいたい場合はここが窓口になります。

    3つの窓口は役割が異なるため、どれに当てはまるか迷う場合は、まず生活困窮者自立相談支援機関か消費者ホットライン188のどちらかに相談すれば、必要に応じて他の窓口を案内してもらえます。


    関連する本

    以下は参考として、お金の苦手さとの付き合い方を知るための本です。

    広告(Amazonアソシエイト)

    出版社・Amazonの紹介文と目次をもとに選んだ本です。


    まとめ

    • お金を使いすぎてしまう理由を決めつけず、「使う前の手順を変える」という、原因を問わずに試せる工夫として整理しました。
    • 現金を分ける・購入を翌朝に回す・カード情報を保存しないという3つは、この記事で挙げる工夫の例です。効果を保証するものではなく、合うかどうかは人によります。
    • 使いすぎが借金や滞納に近づいている場合は、契約トラブルなら消費者ホットライン188、生活費・滞納の相談なら自治体の自立相談支援機関、複数の借金の整理なら法テラスが、それぞれの窓口になります。

    出典

    訂正履歴

    • なし(初版・2026年9月24日)

    関連記事

  • 新NISAはほったらかしでいい?値動きに疲れないための設定と、始める前の確認

    新NISAはほったらかしでいい?値動きに疲れないための設定と、始める前の確認

    PR この記事には広告(アフィリエイト)のリンクがあります。広告の枠には「広告」と表示しています。

    情報の基準日:2026年9月24日/下書き:AI、編集:社畜眼鏡 編集部。制度の最終判断は各窓口、医療の判断は主治医

    結論から:完全に「見ない」のではなく、①積立の自動設定、②通知を切る、③売る条件を先に決めておく、の3つを組み合わせたうえで、積立が実際に実行されているか・残高不足や手数料変更がないかは、月1回など間隔を決めて確認することをすすめます。始める前に、家計の収支が黒字になっているかを先に確認してください。

    この記事でわかること

    • 新NISA(つみたて投資枠・成長投資枠)の年間投資枠・非課税保有限度額・売却したときの枠の再利用・利用できる人の条件という、制度の骨組み
    • 値動きを見ると疲れてしまう人が、積立の設定を「見ない」で続けるためにできる工夫(自動積立・通知を切る・売る条件を先に決める)と、それでも必要になる最低限の確認
    • 投資を始める前に、金融庁が説明している「まず収支を黒字にし、当面の支払いと生活費を確保してから」という順番と、投資には元本割れのリスクがあること

    値動きを見るとしんどくなる人へ

    株価のニュースや通知を見るとそれだけで気持ちがざわつく、という人がいます。この記事では、そうした自分の感じ方を変えようとするのではなく、「値動きを見る回数を減らせる設定」を先に作ることを目的にします。

    なお、HSP(Highly Sensitive Person)は、繊細さ・敏感さの傾向を表す心理学の用語として使われていますが、医学的な診断名ではありません。この記事は、HSPという言葉を診断や医学的な分類として扱わず、単純に「値動きを見ると疲れる」という人に向けて書いています。値動きへの反応の強さとHSPとの関係を裏付ける公的な資料は見当たりません。


    新NISAの制度の骨組み

    まず、この記事で扱う制度の骨組みを確認します(出典は末尾に記載)。

    • つみたて投資枠:年間の投資枠は120万円です。
    • 成長投資枠:年間の投資枠は240万円です。2つの枠は併用でき、合計すると年間で360万円まで投資できます。
    • 非課税保有限度額:生涯を通じての上限は1,800万円です。そのうち成長投資枠で使えるのは1,200万円が上限です(2023年までの旧NISAで保有していた分は、この限度額とは別に管理されます)。
    • 非課税保有期間:無期限です。期間の終わりを気にして売却を急ぐ必要はありません。
    • 売却したときの枠の再利用:保有している商品を売却すると、売却した商品の取得金額(簿価)の分だけ、翌年以降に非課税投資枠が復活し、再び使えるようになります。同じ年のうちにすぐ枠が戻るわけではない点に注意してください。
    • 利用できる人の条件:その年の1月1日時点で18歳以上、日本国内に住んでいることが必要です。口座は1人につき1口座しか開設できません(金融機関の変更は年単位で可能です)。利用するには、まず金融機関でNISA口座を開設する必要があります。

    制度の細かい要件(対象になる金融商品の条件など)は、この記事では扱いません。開設する金融機関の窓口、または金融庁のページで確認してください。

    この記事では、特定の投資信託や個別銘柄をすすめることはしません。何を購入するかは、制度の対象商品の条件を確認したうえで、自分で判断することになります。


    「見ない」で続けるための3つの工夫

    制度の枠組みが分かったところで、値動きを見て疲れないための工夫を3つに分けて説明します。いずれもこの記事で例として挙げる工夫であり、効果や成果を保証するものではありません。

    1. 積立の設定を自動化する

    つみたて投資枠は、もともと定期的・継続的な積立を前提にした枠です。毎月の積立額と積立日をあらかじめ金融機関のサイトで設定しておけば、その後は自分で都度買い付けの操作をする必要がなくなります。「いくら買うか」を毎回考える回数を減らすこと自体が、見る頻度を減らすことにつながります。

    2. 通知やアプリを見る機会を減らす

    証券会社のアプリの通知をオフにする、アプリをスマートフォンのホーム画面に置かない、といった工夫は、値動きが目に入る回数そのものを減らす一般的な方法です。ログインの頻度を自分で決めておく(例えば月に1回だけ残高を確認する、など)のも一つの方法です。ただし、積立が実際に実行されているか、残高不足や口座の設定変更、手数料の変更がないかは、金融機関ごとに確認方法が異なるため、利用している金融機関の公式の案内で確かめてください。通知を切ることと、間隔を決めて最低限の状況確認をすることは分けて考えてください。

    3. 売る条件を、値動きを見る前に決めておく

    株価が下がった「その場」で売るかどうかをその都度考えて決めるより、あらかじめどういう状況になったら売る(あるいは売らない)のかを、値動きが穏やかなときに紙に書いておくほうが、動揺した状態での判断を減らせます。ただし、値下がり時に売らないことが常に良い選択とは限りません。生活費として資金が必要になったとき、損失をどこまで受け入れられるか、他の資産とのバランスによって、適切な判断は人によって異なります(出典:金融庁「資産形成の基本」)。どんな条件を設定するかは人によって異なり、この記事では特定の条件を推奨しません。

    これらの工夫を行っても、投資の値動きそのものがなくなるわけではなく、資産が減る可能性は残ります。


    投資を始める前に:金融庁が示している順番

    投資を始める前段階として、金融庁は次のような順番を説明しています(出典は末尾に記載)。

    1. 収入と支出を把握し、家計の収支を黒字にすること
    2. 黒字になった分を貯蓄に回すこと
    3. そのうえで、自分の資産状況やライフプランに応じて、貯蓄と投資を使い分けること

    つまり、当面の支払いや生活費にあてるお金をまず確保したうえで、余ったお金の範囲で投資を検討する、という順番です。この記事では、当面の支払い・生活費として具体的にいくら確保すべきかという金額の目安は示しません(生活防衛資金の考え方は別記事で扱っています)。

    投資には元本割れのリスクがあります。新NISAは税制上の優遇制度であって、投資した元本や利益を保証する制度ではありません。将来の運用成果や利回りを前提にした試算は、この記事では行いません。積立額・想定利回り・積立期間を入力して将来の資産額を試算できるツールを金融庁が公開しているので、具体的な数字で確認したい場合はそちらを使ってください(リンクは末尾の出典欄)。


    元にした動画

    この記事は、YouTubeチャンネル「社畜眼鏡」の次の動画をもとにしています。動画の説明と公式の資料が違う点は、この下で書いています。

    元にした動画との違い

    この記事は、YouTubeチャンネル「社畜眼鏡」の動画を参考にしていますが、内容の一部を修正しています。

    動画では「全世界株式、例えばオルカン1本、これだけでいい」と、特定の投資信託を名指しで勧めていますが、この記事では特定の商品名を挙げていません。また、動画にある「歴史的にインデックスファンドを持ち続けた人の方が成績が良いというデータがある」という説明は、動画内で出典が示されておらず、この記事では確認できなかったため書いていません。将来の利回りを前提にした試算も、この記事では行っていません(金融庁の公的なシミュレーションツールへのリンクにとどめています)。「思考を介在させないのが鉄則」というように投資判断を単純化する言い方も、この記事では使っていません。


    困ったときの相談先

    • 新NISAの口座・手続きに関する相談:口座を開設している、またはこれから開設を検討している金融機関の窓口。
    • 投資に関する制度や勧誘のトラブルの相談:金融庁「金融サービス利用者相談室」(電話 0570-016811、平日10時〜17時。番号・受付時間は公開直前に公式サイトで再確認してください)。
    • 勧誘や契約に関するトラブル全般の相談:消費者ホットライン188(局番なしの3桁番号。お住まいの地域の消費生活センターにつながります)。

    関連する本

    広告

    出版社・Amazonの紹介文と目次をもとに選んだ本です。制度の数字は発行時点のものなので、最新の額は記事の出典と各窓口で確かめてください。 特定の金融商品や証券会社をすすめるものではありません。


    出典一覧

    • 金融庁「新しいNISA」制度概要 https://www.fsa.go.jp/policy/nisa2/about/index.html (2026年9月24日確認/つみたて投資枠・成長投資枠の年間投資枠、非課税保有限度額(1,800万円・うち成長投資枠1,200万円)、非課税保有期間(無期限)、売却時の枠の再利用(翌年以降に取得金額分が復活)を記載)
    • 金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/know/ (2026年9月24日確認/利用できる人の条件:その年の1月1日時点で18歳以上・日本国内居住、1人1口座、金融機関の変更は年単位で可能、を記載)
    • 金融庁「資産形成の基本」 https://www.fsa.go.jp/policy/nisa2/invest/ (2026年9月24日確認/収支の把握・黒字化、貯蓄への振り分け、資産状況やライフプランに応じた貯蓄と投資の使い分けの順番を記載。値下がり時に売るかどうかを個人の状況次第とする記述は本ページにはなく、この記事の該当箇所はこの順番の考え方から導いた記述)
    • 金融庁「つみたてシミュレーター」 https://www.fsa.go.jp/policy/nisa2/tsumitate-simulator/ (2026年9月24日確認/毎月の積立額・想定利回り・積立期間を入力して将来の資産額を試算できるツール。この記事では利回りの試算を行わず、このツールへのリンクにとどめている)
    • 金融庁「金融サービス利用者相談室」 https://www.fsa.go.jp/receipt/soudansitu/index.html (2026年9月24日確認)
    • 消費者庁「消費者ホットライン188」 https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/ (2026年9月24日確認)
    • Amazonアソシエイト・プログラム運営規約に基づく開示文言(affiliate.amazon.co.jp/help、2026年9月24日確認)

    訂正履歴

    • なし(初版・2026年9月24日)

    関連記事

    関連する動画

    この記事の内容に関わる、YouTubeチャンネル「社畜眼鏡」の動画です。

  • 生活防衛資金はいくら?休職・退職したら入るお金と、入るまでの空白から逆算する

    生活防衛資金はいくら?休職・退職したら入るお金と、入るまでの空白から逆算する

    PR この記事には広告(アフィリエイト)のリンクがあります。広告の枠には「広告」と表示しています。

    情報の基準日:2026年9月24日/下書き:AI、編集:社畜眼鏡 編集部。制度の最終判断は各窓口、医療の判断は主治医

    この記事でわかること

    • 「生活費の◯か月分」という一律の目安ではなく、休職・退職したときに実際に入るお金(傷病手当金・失業保険)の額と、入るまでの空白期間から、自分に必要な生活防衛資金を計算する手順
    • 傷病手当金には3日間の待期があり、失業保険にも7日間の待期と、自己都合退職なら原則1か月の給付制限があること。制度の要件を満たしても、現金が実際に振り込まれるまでには日数が空くこと
    • 生活防衛資金の話は「休む・辞める前に確かめる制度」(傷病手当金・失業保険など)と合わせて考えるものであり、投資は生活防衛資金を確保したあとの話であること

    今とてもつらいときは、この記事より先に相談先へ:#いのちSOS 0120-061-338(毎日24時間)、よりそいホットライン 0120-279-338(24時間)


    「生活費の◯か月分」では、自分の必要額はわからない

    生活防衛資金について調べると、「生活費の3か月分」「6か月分」「1年分」など、いろいろな目安を見かけます。これらの目安は、何を根拠にした数字なのかが記事によってまちまちで、根拠となる公的資料はこの記事では見つかりませんでした。

    一律の月数を当てはめる代わりに、この記事では「会社員が仕事を休んだとき・辞めたときに、実際にどんなお金が、いつ、いくら入るのか」を先に確認し、そこから「お金が入らない期間」と「入っても減る期間」を計算して、必要な額を逆算する手順を説明します。加入している制度や働き方によって条件が変わるため、最終的な金額は自分の状況に置き換えて確認してください。


    入るお金を3つのケースで分ける

    休職・退職したときに入るお金と、入るまでの空白期間の考え方は、そのときの体調と「働けるかどうか」で変わります。傷病手当金と失業保険(基本手当)は、同じ人が自動的に切れ目なく使えるわけではありません。基本手当は「就職する意思といつでも就職できる能力があること」が前提の制度のため、退職後もすぐには働けない場合はそのままでは対象にならないからです。ここでは3つのケースに分けて確認します。

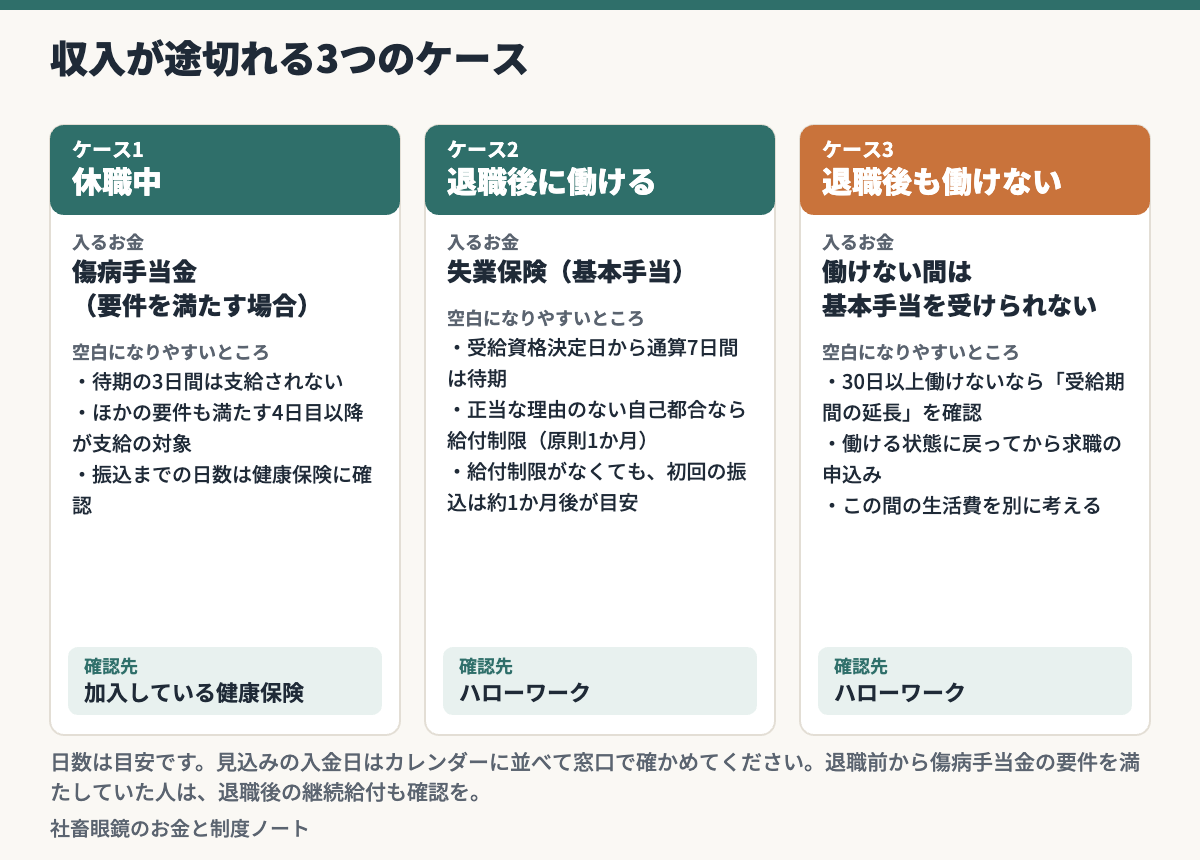
    • ケース1:休職中(傷病手当金)
    • ケース2:退職後に働ける状態(失業保険)
    • ケース3:退職後も働けない状態

    休職中・退職後に働ける・退職後も働けないの3つのケースで、入るお金と空白になりやすいところ、確認先を並べた図

    ケース1:休職中(傷病手当金)

    会社員が病気やケガで働けなくなり、給与の支払いがない状態で休んだ場合、健康保険から傷病手当金が支給されることがあります。以下は全国健康保険協会(協会けんぽ)が説明している内容です。

    • 支給要件は、業務外の病気やケガの療養のための休業であること、仕事に就くことができないこと、連続する3日間を含み4日以上仕事に就けなかったこと、休業した期間について給与の支払いがないことの4つです。ただし、給与の支払いがあっても、その額が傷病手当金の額より少ない場合は、差額が支給されます(出典は同じ協会けんぽのページ)。
    • 休んだ日から連続して3日間(待期)は支給されず、4日目以降の、仕事に就けなかった日から支給の対象になります。待期の3日間には、有給休暇や公休日も含めることができます。
    • 支給される1日あたりの金額は、「支給開始日以前12か月間の標準報酬月額の平均÷30×2/3」です。被保険者期間が12か月に満たない場合は、その期間の平均額と、協会けんぽが定める平均額のいずれか低いほうを使います。
    • 支給される期間は、支給を開始した日から通算して1年6か月です。
    • 退職後も、退職日までに被保険者期間が継続して1年以上あり、退職日の前日までに現に傷病手当金の支給を受けている(または受けられる状態にある)場合は、条件を満たせば退職後も受け続けられる場合があります(継続給付)。

    (出典:全国健康保険協会「傷病手当金について」 https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html )

    ここで確認しておきたい空白は、待期の3日間です。この3日間は支給の対象になりません。また、4日目以降が支給の対象になってからも、実際に現金が口座に振り込まれるまでには、申請書の提出と協会けんぽ・健康保険組合の審査という手順が入ります。この記事で確認した公的資料には、申請から実際の振込までにかかる標準的な日数の記載がありませんでした。日数の見込みは、勤務先の担当部署または加入している健康保険(協会けんぽ支部・健康保険組合)に確認してください。

    健康保険組合に加入している場合の注意:上記は協会けんぽが説明している内容です。会社によっては、協会けんぽではなく独自の健康保険組合に加入している場合があります。傷病手当金の基本的な待期・支給期間・計算の考え方は健康保険法で定められていますが、付加給付(法定の額に上乗せする給付)の有無や、申請の窓口・必要書類の細部、支給までの日数は、加入している健康保険組合ごとに異なる場合があります。自分がどちらに加入しているかは、マイナ保険証(マイナポータルで確認できる資格情報)や、交付されている資格確認書に記載の保険者名で確認できます。健康保険組合に加入している人は、上記の計算式を目安にしつつ、自分の健康保険組合に直接、付加給付の有無と申請から支給までの流れを確認してください。


    ケース2:退職後に働ける状態(失業保険)

    退職時点で働ける状態まで回復している場合は、雇用保険の基本手当(一般に「失業保険」と呼ばれるもの)が対象になり得ます。以下はハローワークインターネットサービスが説明している内容です。

    • 基本手当を受けるには、「失業の状態」(就職する意思と能力があるにもかかわらず、職業に就くことができない状態)にあり、離職前2年間に被保険者期間が通算12か月以上あることなどが必要です(倒産・解雇など会社都合の離職や、正当な理由のある自己都合離職=特定理由離職者の場合は、離職前1年間に6か月以上)。
    • 離職票の提出と求職の申込みを行った日(受給資格決定日)から、通算して7日間は「待期期間」となり、この間は基本手当が支給されません。
    • 正当な理由のない自己都合退職の場合は、待期期間の満了後、さらに給付制限の期間があります。離職日が2025年4月1日以降であれば、給付制限は原則1か月です(それ以前の離職では原則2か月でした)。
    • 給付制限がない場合でも、実際に基本手当が現金として初めて振り込まれるのは、ハローワークで求職の申込みをしてから、およそ1か月後(初回認定日の約1週間後)になります。

    (出典:ハローワークインターネットサービス「よくあるご質問(雇用保険について)」 https://www.hellowork.mhlw.go.jp/help/question05.html )

    「特定理由離職者」(体調不良など正当な理由がある離職で、被保険者期間の要件が緩和され、場合によって給付制限がかからない区分)に該当するかどうかは、診断書の有無だけで自動的に決まるものではなく、離職理由の認定を含めてハローワークが個別に判断します。


    ケース3:退職後も働けない状態

    体調が回復せず、退職後もすぐには働けない場合、基本手当は「就職する意思といつでも就職できる能力があること」が前提のため、そのままでは対象になりません。

    この場合は、住所地を管轄するハローワークで「受給期間の延長」の手続きをします。ハローワークインターネットサービスによると、病気やケガなどの理由で引き続き30日以上働くことができなくなったときは、その日数だけ受給期間を延長でき、延長できる期間は最長3年間です。申請は、働くことができなくなった日の翌日以降、早めに行うことが原則ですが、延長後の受給期間の最後の日までであれば申請できるとされています(出典:ハローワークインターネットサービス「基本手当について」 https://www.hellowork.mhlw.go.jp/insurance/insurance_basicbenefit.html )。

    延長の手続きをしても、働けない間は基本手当そのものを受給できるわけではありません(働ける状態に戻ってから求職の申し込みをして受給を再開します)。つまり、退職後も働けない状態が続く場合、公的な現金給付が入らない期間が長くなる可能性があります。傷病手当金についても、退職前からの継続給付の条件(被保険者期間・退職時点で受給中または受給できる状態にあること)を満たさない限り、退職後は支給されません。この期間の生活費の見通しは、早めに市区町村の生活困窮者自立相談支援機関にも相談してください。


    空白期間に、生活費とは別に出ていくお金

    休職・退職の空白期間には、生活費(家賃・食費・水道光熱費・通信費など)に加えて、在職中は給与から天引きされていた支払いを自分で納める必要が出てきます。金額はこの記事では示さず、確認先だけを先に挙げます。

    • 国民健康保険料または健康保険の任意継続保険料:退職後の医療保険は、健康保険の任意継続・国民健康保険・家族の被扶養者のいずれかを選ぶことになります。任意継続を選ぶ場合、退職日の翌日から20日以内に協会けんぽ支部への申出が必要です(出典:全国健康保険協会「健康保険任意継続制度について」 https://www.kyoukaikenpo.or.jp/faq/voluntary_continuation/001/index.html )。保険料の額は、任意継続なら協会けんぽ支部、国民健康保険なら住所地の市区町村の窓口で確認してください。
    • 国民年金保険料:20歳以上60歳未満で厚生年金をやめた場合は、国民年金第1号被保険者への切り替え手続きが必要です。収入が少ない場合は、申請により保険料が免除・猶予される場合があります(出典:日本年金機構「会社を退職したときの国民年金の手続き」 https://www.nenkin.go.jp/service/kokunen/kanyu/20140710-03.html )。保険料の額・免除の要件は、日本年金機構または住所地の年金窓口で確認してください。
    • 住民税:住民税は前年の所得を基準に課税されるため、退職して収入が減っても、前年分の納付は続きます。在職中は給与天引き(特別徴収)だった分は、退職の時期などによって、最後の給与からまとめて差し引かれる場合と、自分で納付する普通徴収に切り替わって納税通知書が送られてくる場合があります(出典:横浜市「退職後の住民税は…」 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/faq/answer3.html など、自治体の案内)。納付額・時期は住所地の市区町村の税務担当窓口で確認してください。
    • 家賃:契約している住宅の家賃は、収入の有無にかかわらず発生します。契約内容は賃貸借契約書、支払いが難しくなりそうな場合の相談先は住所地の自治体の窓口(住居確保のための給付制度の有無を含む)で確認してください。
    • 医療費の自己負担分:通院・投薬を続ける場合、医療費の自己負担(通常3割など)は発生し続けます。自己負担が高額になる場合は高額療養費制度の対象になることがあります(詳しくは「精神科入院費用・高額療養費」の記事)。

    自分の数字で計算する

    生活防衛資金の必要額は、「その期間に出ていくお金」から「その期間に入るお金」を引いて考えます。次の順に、自分の数字に置き換えてください。

    • (1) 期間を決める=最後の給料が口座に入った日から、働いて給料が入る見込みの日まで(見通せない場合は、ひとまず3か月先・6か月先など自分で区切る)。
    • 期間の中で「入金がない日」は、日数を足し算して出すのではなく、カレンダーに「最後の給料日」「申請する日」「最初に振り込まれる見込みの日」を並べて数えてください。失業保険の場合、初回の振込までの日数には待期の7日が含まれます。見込みの日は、傷病手当金は加入している健康保険、失業保険はハローワークで確認できます。
    • (2) その期間に出ていくお金の合計=食費・水道光熱費・通信費などの日々の支出 + 家賃 + 健康保険料(国民健康保険料または任意継続保険料) + 国民年金保険料 + 住民税 + 医療費の自己負担分(それぞれ上記の確認先で自分の金額を調べる)
    • (3) その期間に入るお金の合計=期間中に実際に口座に入る見込みの傷病手当金・失業保険など(支給の対象になる日ではなく、入金の見込み日で数える)

    必要な生活防衛資金 ≒ (2) − (3)(差がマイナスになるときは、0円として扱います)

    同じ費目を二重に数えないよう、(2)には支払う予定のものを1回ずつだけ入れてください。休職から退職まで続けて考える場合は、ケース1(休職中)とケース2またはケース3(退職後)をひとつの期間として通して(2)(3)を数えます。生活費の額、休職・退職に至るかどうか、退職時点で就労可能かどうか、給付制限の有無、加入している健康保険・年金制度によって、必要な額は人によって大きく変わります。


    投資は、生活防衛資金を確保してからの話

    金融庁は、家計管理の基本として、まず収入と支出を把握して収支を黒字にすること、黒字になった分を貯蓄すること、そのうえで資産状況に応じて貯蓄と投資を使い分けることを説明しています(出典:金融庁「資産形成の基本」 https://www.fsa.go.jp/policy/nisa2/invest/ )。このページに「生活防衛資金」という言葉そのものは出てきませんが、投資を検討する前に、まず黒字化と貯蓄を優先する考え方が示されています。

    この記事で計算したような「空白期間に必要なお金」がまだ用意できていない段階では、投資に回すお金を増やすことよりも、上で計算した額を、すぐに引き出せる預貯金として確保することを優先する考え方になります。投資には元本割れのリスクがあり、必要なときに必ず現金化できるとは限りません。新NISAなど投資の制度そのものの説明は、この記事の主題から離れるため、新NISAの記事で扱っています。


    元にした動画

    この記事は、YouTubeチャンネル「社畜眼鏡」の次の動画をもとにしています。動画の説明と公式の資料が違う点は、この下で書いています。

    元にした動画との違い

    この記事は、YouTubeチャンネル「社畜眼鏡」の動画を参考にしていますが、内容の一部を修正しています。動画では「銀行口座に50万円、100万円あればいい」という金額が、根拠となる計算を示さずに提示されていますが、この記事では、傷病手当金・失業保険の待期や給付制限による空白期間から金額を逆算する手順を示し、金額は人によって変わるという前提にしています。また、動画にある「インデックスファンドを持ち続けた人の成績が良いというデータがある」という説明は、出典を確認できなかったためこの記事には書いていません。


    困ったときの相談先

    • 生活が苦しい・仕事を辞めたあとの生活が不安という相談:お住まいの市区町村の生活困窮者自立相談支援機関(自立相談支援事業の窓口)で、生活と就労に関する相談を無料で受け付けています(出典:厚生労働省「生活困窮者自立支援制度の体系」 https://www.mhlw.go.jp/content/001267439.pdf )。窓口の名称・連絡先は自治体ごとに異なるため、「(市区町村名) 生活困窮者自立相談支援」などで確認してください。
    • 心がつらいとき:厚生労働省「まもろうよ こころ」のページに、電話・SNSで相談できる窓口の一覧があります(https://www.mhlw.go.jp/mamorouyokokoro/ )。#いのちSOS(0120-061-338・毎日24時間)、よりそいホットライン(0120-279-338・24時間)などが掲載されています。番号・受付時間は変更される場合があるため、公開直前に同ページで再確認してください。
    • 傷病手当金の要件・付加給付:加入している健康保険(協会けんぽの支部、または勤務先の健康保険組合)。
    • 失業保険の要件・手続き:住所地を管轄するハローワーク。

    関連する本

    広告

    出版社・Amazonの紹介文と目次をもとに選んだ本です。


    出典一覧

    訂正履歴

    • なし(初版・2026年9月24日)
    • 2026年10月23日:目次を足しました(内容の訂正ではありません)。

    関連記事